消防用設備等を新しく設置したり入れ替えたりするとき、まとまった費用が一度に必要になります。
消防法第17条は防火対象物の関係者に設置と維持を義務づけていますが、費用の工面までは法律には書かれていません。
そこで消防庁は毎年、中小企業者等が利用できる低利融資制度の最新の利率等を取りまとめて周知しています。
この記事では、どんな事業者が対象になり、どんな制度が用意されているのかを解説します。
スプリンクラーを増設したいのですが、見積りを見て費用に驚きました。
消防用設備等の設置費用は、実は低利融資で抑えられる場合があります。
うちのような小さな工場でも使える制度なのですか。
はい、対象になる事業者や制度の内容を順番に見ていきましょう。
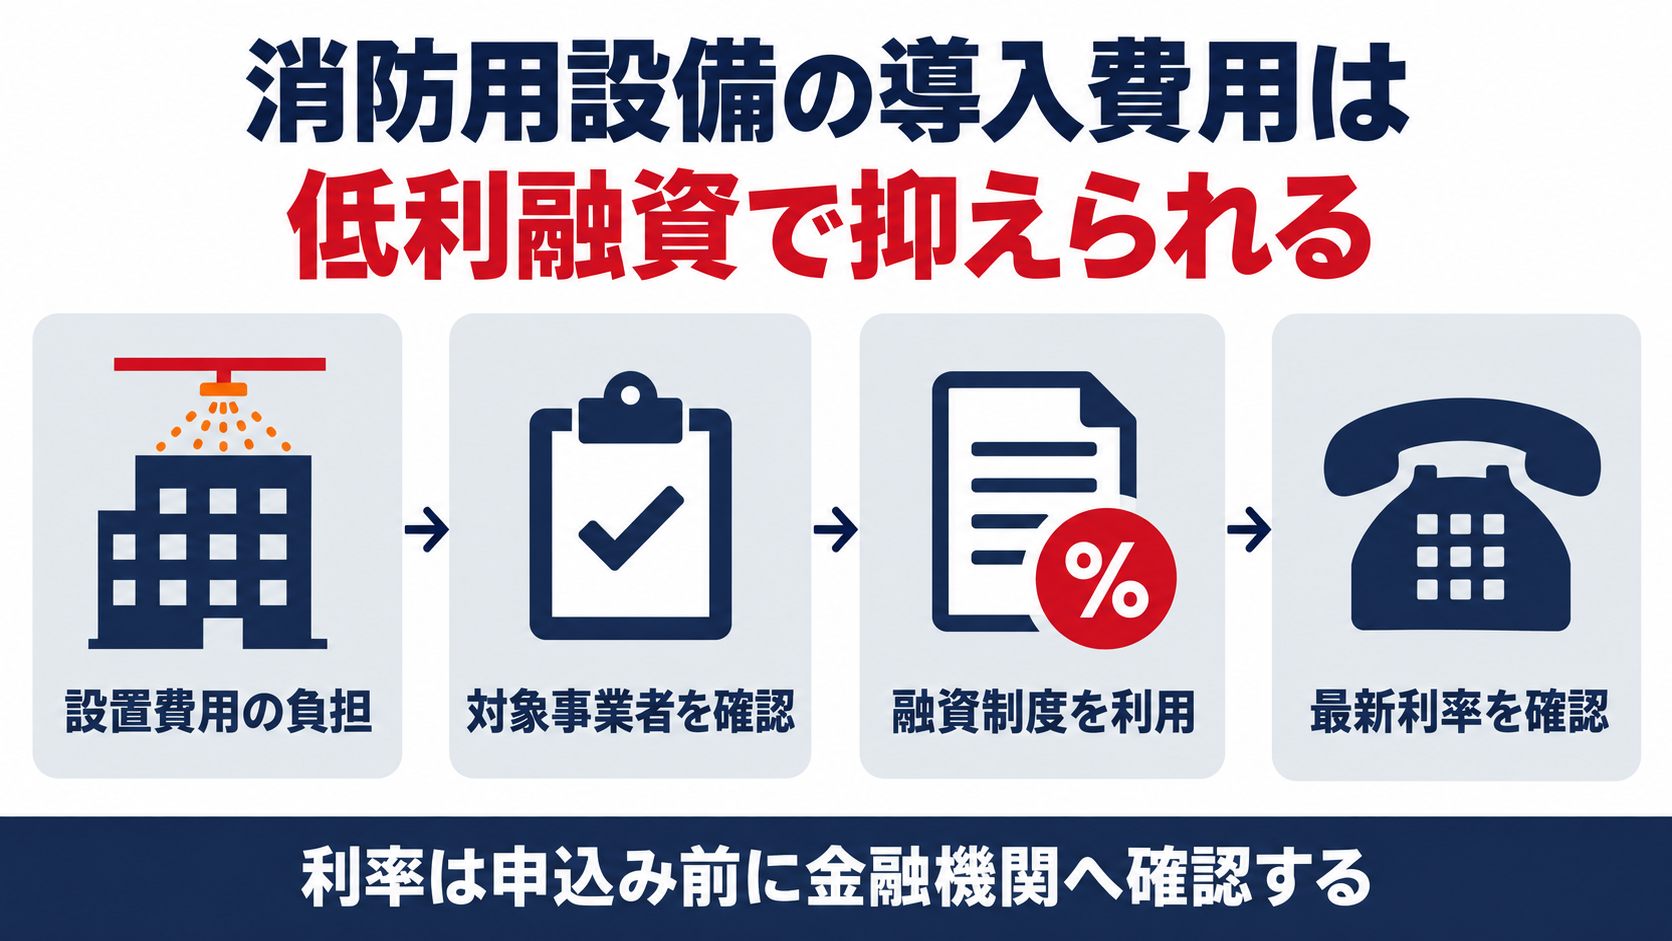
- 消防庁は中小企業者等が消防用設備等を導入するための低利融資制度について、毎年4月時点の利率等をまとめて周知しています。
- 融資は日本政策金融公庫・独立行政法人福祉医療機構・沖縄振興開発金融公庫の三つの系統で用意されています。
- 対象になるのは特定事業を営む中小企業者や生活衛生関係営業者、社会福祉法人・医療法人等です。
- 限度額や利率は業種や貸付区分によって異なり、保証人不要制度を選ぶと利率が上乗せされます。
- 掲載されている利率は令和7年4月1日時点のものなので、申込み前に必ず金融機関へ確認する必要があります。
▼
消防用設備等の導入費用はなぜ消防庁が融資情報を周知するのか
消防用設備等は、消防法が設置と維持を義務づけている設備です。
設置や更新には一度にまとまった費用が必要になり、中小企業者にとって負担になることがあります。
設置の義務は法律にありますが、費用の工面は別の問題です。
消防法第17条は防火対象物の関係者に消防用設備等の設置と維持を義務づけています。
しかし、スプリンクラー設備や自動火災報知設備などの導入には、数百万円単位の費用がかかることもあります。
そこで消防庁は、中小企業者等に対する消防用設備等に係る融資制度の最新の利率等を毎年取りまとめ、消防機関を通じて周知しています。
今回の事務連絡は、令和7年4月1日時点の利率等をまとめたものです。
設置の義務があるのは知っていますが、費用までは考えていませんでした。
実は国の融資制度を使えば、利率を抑えて導入できる場合があります。
次はどんな事業者が対象になるのか見てみましょう。
この融資制度はどの事業者が対象になるのか
融資の対象は、日本政策金融公庫・福祉医療機構・沖縄振興開発金融公庫の三つの系統に分かれています。
それぞれ対象になる事業者の条件が異なります。
対象は中小企業だけでなく、生活衛生関係の事業者や福祉・医療法人にも広がっています。
日本政策金融公庫の中小企業事業では、特定事業を営む中小企業者であって一定基準を満たすものが対象です。
国民生活事業では、旅館業や公衆浴場業などの生活衛生関係営業者が利用できます。
独立行政法人福祉医療機構は社会福祉法人や医療法人等、沖縄振興開発金融公庫は沖縄で事業を行う事業者が対象になります。
自分の事業がどの系統に当てはまるのか、まず確認することが最初の一歩です。
うちのような小さな工場や店でも対象になるのですね。
はい、業種ごとに条件は違いますが対象は広く設定されています。
次は具体的な制度の内容を見ていきましょう。
具体的にどんな融資制度が用意されているのか
日本政策金融公庫の中小企業事業には、地域活性化・雇用促進資金とBCP資金の二つの制度があります。
限度額・利率・返済期間は制度ごとに決まっています。
限度額は最大7億2千万円、返済期間は20年以内です。
地域活性化・雇用促進資金とBCP資金はいずれも限度額7億2千万円、期間20年以内(据置2年以内)が上限です。
利率は信用リスクや融資期間に応じて年1.05~3.80%の範囲で適用されます。
国民生活事業の生活衛生資金貸付には、一般貸付・振興事業貸付・特例貸付(環境対策関連貸付)があり、限度額は業種ごとに異なります。
福祉医療機構の福祉貸付・医療貸付も、施設の種類によって限度額が変わります。
利率が年1.05%からというのは、思っていたより低いですね。
条件によって変わりますが、通常の借入より抑えられることがあります。
次は見落としやすいポイントを確認しましょう。
融資を受けるときに見落としやすいのはどこか
提示されている利率や限度額には、見落としやすい条件がいくつかあります。
保証人の扱いと、利率の有効期限には特に注意が必要です。
保証人を付けない場合、利率が上乗せされます。
保証人不要制度を選ぶと、利率が0.050~0.150%上乗せされる仕組みです。
また、限度額は業種によって細かく分かれており、旅館業と一般公衆浴場業では上限額が異なります。
そして最大の落とし穴は、利率が令和7年4月1日時点のものだという点です。
申込みの時期によっては利率が変わっている可能性があるため、必ず最新の情報を確認する必要があります。
保証人を付けないと利率が上がるとは知りませんでした。
そうなんです、しかも利率はこの資料の時点のものに限られます。
最後に、明日からの確認事項をまとめます。
明日からなにを確認すればよいのか
融資を検討するときは、自社がどの制度の対象になるかをまず確認します。
そのうえで、金融機関に最新の利率を問い合わせます。
まず自社の業種と事業内容を、三つの系統のどれに当てはまるか確認します。
特定事業を営む中小企業者なのか、生活衛生関係営業者なのか、社会福祉法人や医療法人なのかを整理します。
次に、最新の利率を日本政策金融公庫や福祉医療機構などの窓口に直接確認します。
保証人の有無で利率がどう変わるかも、このときに合わせて聞いておきます。
そのうえで、消防用設備等の見積りと返済期間を照らし合わせ、無理のない計画を立てます。
まずは自分の事業がどの制度に当たるか確認してみます。
それができれば十分です。
最後によくある質問を確認しておきましょう。
よくある質問
まとめ
さっそく自社がどの制度に当てはまるか調べてみます!
それが導入費用の負担を減らす一歩になります。
㈱防災屋でもご相談を承っております。

元消防士、行政書士、高専卒など
防火管理者には「セルフ選任」と「プロ代行」の2択があることをもっと多くの方々に知ってもらい、世の中の防火管理レベルをもっと上げていきたい。
0にはできない火災リスクとの向き合い方を伝え、救える命を増やし、悲しみの総量を減らしたい。
後悔してからでは遅すぎる火災予防に、Webの力で取り組む㈱防災屋の編集部です。
㈱防災屋 代表取締役/消防設備士
平成元年生まれ、三重県鈴鹿市出身。祖父が創業した消防設備業者で10年間勤務した後、独立・起業。現在は青木マーケ㈱、㈱防災屋、(一社)予防団の運営に携わる。Amazonベストセラー1位『改訂版 消防設備士0類』著者。月刊誌「電気と工事(オーム社)」でコラム連載中!
本記事の消防法令、消防用設備等の技術情報および記述内容を監修・編集しています。
詳しい経歴・保有資格を見る
- 鈴鹿工業高等専門学校 材料工学科 卒
- 静岡大学工学部物質工学科 材料科学コース 卒
- 静岡大学大学院工学研究科物質工学専攻 修了
- 消防設備士:甲種特類、甲種1~5類、乙種6・7類
- 危険物取扱者:甲種、乙種1~6類、丙種
- 防火対象物点検資格者/防災管理点検資格者/甲種防火管理者
- 第二種電気工事士/工事担任者(総合通信)/第三種電気主任技術者
- 自家用発電設備専門技術者/特種電気工事資格者/職長・安全衛生責任者
- eco検定/民泊適正管理主任者/フォークリフト運転技能講習 修了
趣味:ギター、バスケットボール(全国高専大会優勝・キャプテン)
参考・出典
- 事務連絡「消防用設備等の設置に係る金融上の措置について(情報提供)」(令和7年4月10日、消防庁予防課)
- 消防法(昭和二十三年法律第百八十六号)第17条第1項
※本記事は公表されている法令および消防庁の通知に基づく一般的な解説です。条例や運用は市町村ごとに異なる場合があります。個別の判断は所轄消防署にご確認ください。