消防法には、日本消防検定協会のほかにも検定の試験を行える法人がもう一つ定められています。
登録検定機関と呼ばれる法人です。
この法人には、通常の会社には無い情報公開の義務が課されています。
財務諸表等を備え置かないだけで、過料という罰則が科される仕組みになっています。
登録検定機関という法人は、お金の書類まで見せなければいけないんですか。
はい、公的な検定業務を代行する以上、お金の流れを明らかにする義務があります。
消防法第46条の3という条文を見ていきましょう。
書類を見せなかっただけで罰則になるんですか。
はい、20万円以下の過料という罰則が設けられています。
どんな仕組みか、条文で確認していきます。
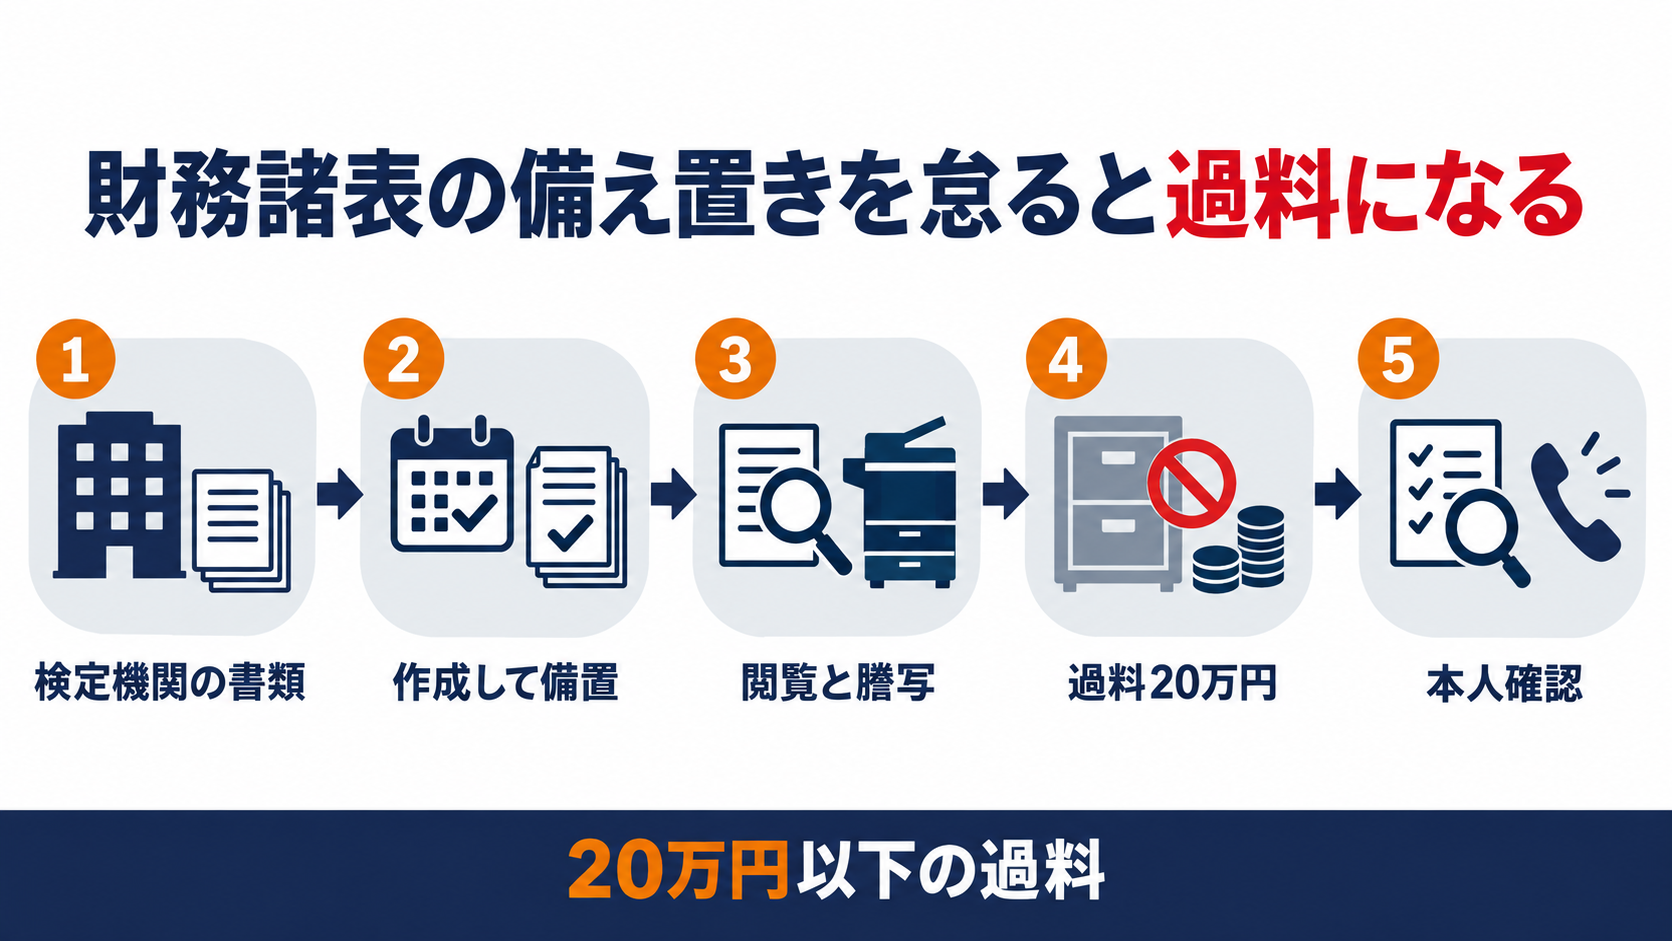
- 登録検定機関は、総務大臣の登録を受けて検定の試験を代行する法人です(消防法第21条の3第1項)
- 財産目録・貸借対照表・損益計算書等の財務諸表等を作成し、5年間備え置かなければなりません(消防法第21条の52第2項)
- 事業者その他の利害関係人は、業務時間内であればいつでも財務諸表等の閲覧や謄写を請求できます(同条第3項)
- 備え置かず、記載を怠り、虚偽記載をし、又は正当な理由なく請求を拒んだ者は、20万円以下の過料に処せられます(消防法第46条の3)
- この過料は秩序罰であり、消防法第45条の両罰規定の対象には含まれません
▼
登録検定機関にはなぜ財務諸表の開示義務があるのか
登録検定機関と呼ばれるこの法人には、独自の情報公開義務が定められています。
日本消防検定協会と同じ検定業務を、総務大臣の登録を受けた法人も行うことができます。
検定は本来、国が行うべき技術的な判定を外部の法人に委ねる仕組みであり、公正さと透明性が強く求められます。
そのため、登録検定機関には財務諸表等を作成し、外部に開示する義務が条文で定められています。
次に、どのような書類を作成しなければならないかを確認します。
登録検定機関は、国の代わりに検定をするから情報公開も必要ということですね。
はい、公正さと透明性を保つための仕組みです。
どんな書類が必要か、次で確認します。
登録検定機関は毎年度どのような書類を作成しなければならないのか
年度の始まりと終わりの両方に手続きがあります。
認可は事業年度が始まる前に受けるのが原則です。
年度が終わった後には、財産目録・貸借対照表・損益計算書又は収支計算書・事業報告書をまとめて作成しなければなりません。
これらは「財務諸表等」と呼ばれ、毎事業年度経過後3か月以内に作成し、総務大臣に提出するとともに5年間事務所に備えて置く義務があります。
次は、この財務諸表等を誰が確認できるのかを見ていきます。
5年間も備え置くのは大変そうです。
はい、備え置くだけでなく誰でも確認できる状態にしておく必要があります。
請求できる人と方法を次で確認します。
利害関係人は財務諸表等について何を請求できるのか
請求できる相手と方法が条文で決められています。
一 財務諸表等が書面をもつて作成されているときは、当該書面の閲覧又は謄写の請求
二 前号の書面の謄本又は抄本の請求(以下略)。(消防法第21条の52第3項)
請求できるのは事業者その他の利害関係人に限られ、関係のない第三者が自由に見られるわけではありません。
請求の方法には閲覧・謄写・謄本又は抄本の交付などが用意されています。
謄本・抄本の交付など一部の請求には、登録検定機関が定めた費用を支払う必要があります。
次は、この請求に応じない場合にどうなるかを確認します。
費用がかかる請求もあるんですね。
はい、謄本や抄本の交付など一部の請求だけです。
応じてもらえない場合の罰則を次で見てみましょう。
財務諸表等を備え置かないとどうなるのか
条文で定められた過料の仕組みを見ていきます。
過料の対象になるのは、備え置かない場合だけではありません。
記載すべき事項を記載しない場合・虚偽の記載をした場合・正当な理由なく請求を拒んだ場合も同じく過料に処せられます。
消防法第45条の両罰規定が列挙する対象に第46条の3は含まれておらず、登録検定機関という法人自体が罰せられることはありません。
第46条の2・第46条の4と同じく、対象は条文上「者」とだけ定められており、役員や職員に限らず違反行為をした個人が対象になります。
法人が罰せられないのは意外です。
はい、過料は秩序罰で両罰規定の対象外だからです。
実際に確認するときの手順を次で整理します。
財務諸表等の開示を求めるときは何を確認すればよいか
落ち着いて次の順で確認します。
- 自分が事業者その他の利害関係人に当たるかを確認する
- 登録検定機関の業務時間内に請求する
- 謄本や抄本の交付を求めるときは費用の有無を確認する
まず自分が事業者その他の利害関係人に当たるかを確認します。
請求は登録検定機関の業務時間内に行う必要があります。
謄本や抄本の交付を求める場合は、費用の支払いが必要になることがある点も確認しておきます。
正当な理由なく請求を拒まれた場合は、過料の対象になることを伝えて冷静に対応します。
請求する側にも気をつけることがあるんですね。
はい、業務時間内に正しい方法で請求することが大切です。
最後によくある質問をまとめます。
よくある質問
まとめ
登録検定機関が財務諸表等を備え置く理由がよく分かりました。
安心して確認できそうです。
消防法第46条の3は財務諸表等の不備置きを禁じる規定です。
㈱防災屋でもご相談を承っております。

元消防士、行政書士、高専卒など
防火管理者には「セルフ選任」と「プロ代行」の2択があることをもっと多くの方々に知ってもらい、世の中の防火管理レベルをもっと上げていきたい。
0にはできない火災リスクとの向き合い方を伝え、救える命を増やし、悲しみの総量を減らしたい。
後悔してからでは遅すぎる火災予防に、Webの力で取り組む㈱防災屋の編集部です。
㈱防災屋 代表取締役/消防設備士
平成元年生まれ、三重県鈴鹿市出身。祖父が創業した消防設備業者で10年間勤務した後、独立・起業。現在は青木マーケ㈱、㈱防災屋、(一社)予防団の運営に携わる。Amazonベストセラー1位『改訂版 消防設備士0類』著者。月刊誌「電気と工事(オーム社)」でコラム連載中!
本記事の消防法令、消防用設備等の技術情報および記述内容を監修・編集しています。
詳しい経歴・保有資格を見る
- 鈴鹿工業高等専門学校 材料工学科 卒
- 静岡大学工学部物質工学科 材料科学コース 卒
- 静岡大学大学院工学研究科物質工学専攻 修了
- 消防設備士:甲種特類、甲種1~5類、乙種6・7類
- 危険物取扱者:甲種、乙種1~6類、丙種
- 防火対象物点検資格者/防災管理点検資格者/甲種防火管理者
- 第二種電気工事士/工事担任者(総合通信)/第三種電気主任技術者
- 自家用発電設備専門技術者/特種電気工事資格者/職長・安全衛生責任者
- eco検定/民泊適正管理主任者/フォークリフト運転技能講習 修了
趣味:ギター、バスケットボール(全国高専大会優勝・キャプテン)
参考・出典
- 消防法第21条の3・第21条の52
- 消防法第45条・第46条の3
- e-Gov法令検索(デジタル庁)
※本記事は公表されている法令に基づく一般的な解説です。条例や運用は市町村ごとに異なる場合があります。個別の判断は所轄消防署にご確認ください。